2026.11.16
看板の耐用年数は何年?決算前の発注・設置時期と節税の注意点
店舗や事務所、病院・クリニックなどの看板を新しく制作するとき、経営者が気になるのが看板の耐用年数と経費処理ではないでしょうか。
「看板の耐用年数は何年?」「決算前に発注すれば節税になる?」「看板制作費用は一括で経費にできる?」と疑問に思う方もいるでしょう。
実は、看板の法定耐用年数は種類や構造によって異なります。また、決算前に看板を発注しても、必ずしもその年度の経費にできるとは限りません。
今回は、名古屋を拠点に看板デザイン・看板制作を行う看板クリエイトが、看板の法定耐用年数、減価償却、決算前の発注時期、経費処理の注意点を分かりやすく解説します。
看板の法定耐用年数は何年?種類によって異なる
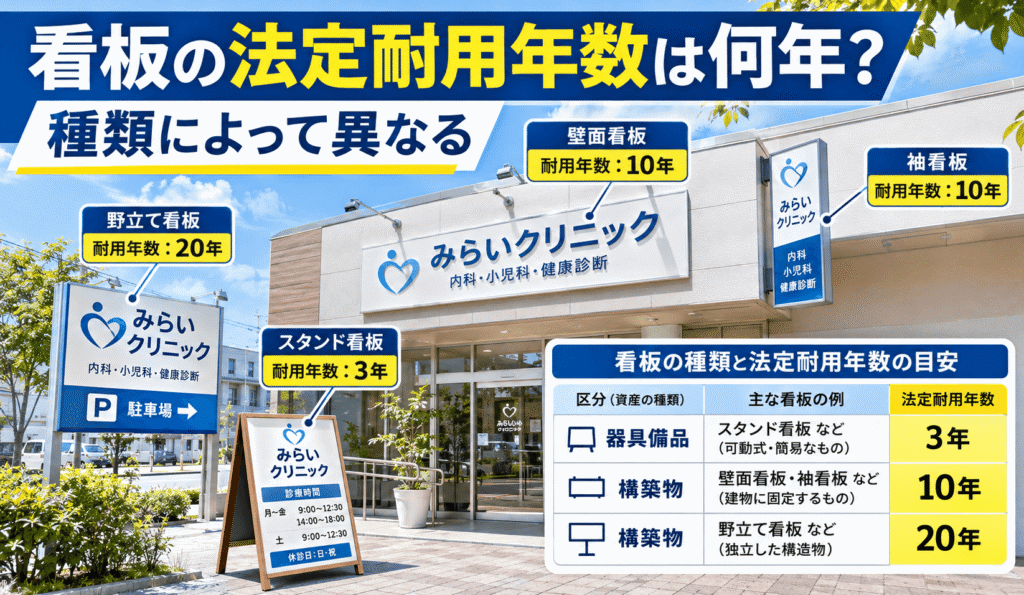
結論から言うと、看板の法定耐用年数は3年とは限りません。
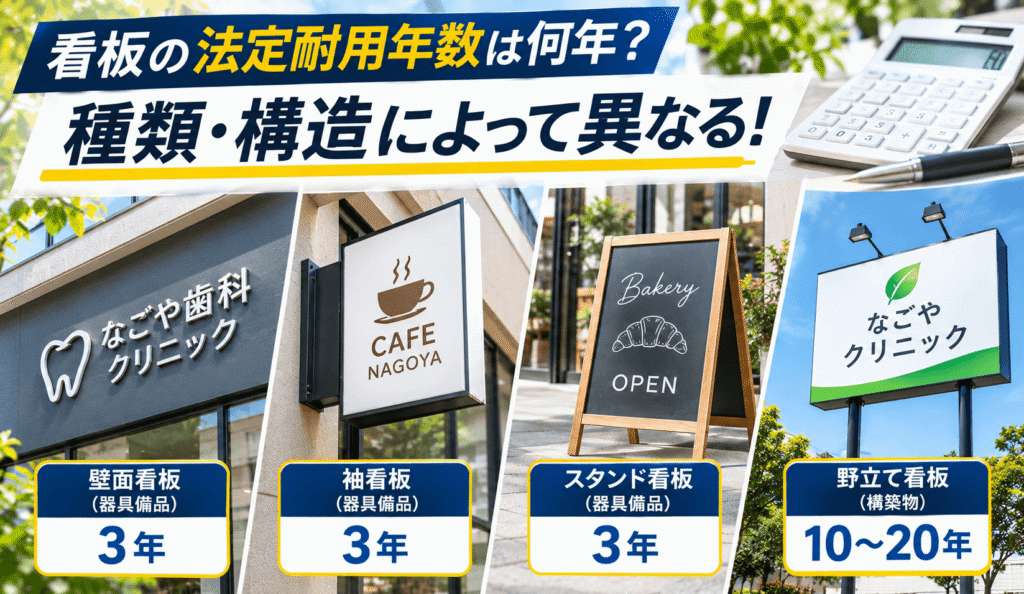
例えば、器具備品の「看板、ネオンサイン及び気球」に該当するものは3年ですが、地面に固定された金属製の大型広告塔など、構築物の「広告用のもの」に該当する場合は20年です。
そもそも法定耐用年数とは、固定資産の取得費用を減価償却する際に使用する、税法上定められた年数です。
看板が物理的に何年間使用できるかを示す寿命とは異なります。

看板の種類・構造別の法定耐用年数一覧
| 資産区分 | 構造・用途の分類 | 法定耐用年数 |
|---|---|---|
| 器具及び備品 | 看板、ネオンサイン及び気球 | 3年 |
| 器具及び備品 | その他の広告器具・主として金属製 | 10年 |
| 器具及び備品 | その他の広告器具・金属製以外 | 5年 |
| 構築物 | 広告用のもの・金属造 | 20年 |
| 構築物 | 広告用のもの・その他 | 10年 |
参考:国税庁「耐用年数(器具・備品)」、減価償却資産の耐用年数等に関する省令
ここで注意したいのは、看板の名称だけで耐用年数が決まるわけではないことです。
例えば、同じ「立て看板」でも、移動できる小型看板と、地面に基礎を設けて固定する大型看板では、資産区分が異なる場合があります。
壁面看板・袖看板の耐用年数
店舗の外壁に取り付ける壁面看板や袖看板は、設置方法や構造によって資産区分を判断します。
一般的な看板設備として器具備品に該当する場合もあれば、建物と一体となる設備として別の取り扱いを検討する場合もあります。
したがって「壁面看板は一律3年」と判断するのは適切ではありません。
野立て看板・大型自立看板の耐用年数
道路沿いや駐車場に設置する野立て看板は、基礎工事や鉄骨支柱を用いた構造が多く、構築物に該当することがあります。
構築物の広告用設備として金属造に分類される場合は20年、その他の構造では10年が法定耐用年数です。
大型看板は本体の製作費だけでなく、基礎工事や取付工事費も発生するため、取得価額の判定も重要になります。
看板の減価償却とは?経費になる仕組みを解説
看板の制作費用が一定額以上になると、原則として固定資産に計上し、法定耐用年数に応じて減価償却を行います。
減価償却とは、長期間使用する資産の取得価額を、一定期間に分けて経費として計上する会計処理です。
例えば90万円の看板を制作したとしても、必ずしも設置した年度に90万円全額を経費にできるわけではありません。
90万円の看板を制作した場合の減価償却例
ここでは、90万円の看板が器具備品に分類され、耐用年数3年、定額法で減価償却する場合を考えてみましょう。
| 項目 | 内容 |
|---|---|
| 看板の取得価額 | 900,000円 |
| 資産区分 | 器具及び備品 |
| 法定耐用年数 | 3年 |
| 定額法の償却率 | 0.334 |
| 1年間の減価償却費 | 300,600円 |
このケースでは、1年間を通して使用している場合、定額法による年間の償却額は30万600円となります。
ただし、事業年度の途中から使い始めた場合は、使用月数に応じた計算が必要です。
また、法人が採用している償却方法や最終年度の端数調整などによって、実際の経費計上額は変わります。
決算直前に設置した看板は減価償却費が少なくなる
例えば、12月決算の会社が10月に90万円の看板を事業で使用し始めた場合です。
3か月分の償却額は、定額法では次のように計算されます。
900,000円 × 0.334 × 3か月 ÷ 12か月 = 75,150円
この場合、当期に計上できる減価償却費は7万5,150円です。
同じ90万円の看板でも、年度の初めから使用する場合と決算直前から使用する場合では、当期の減価償却費に差が生じます。
決算前に看板を発注すると節税になる?
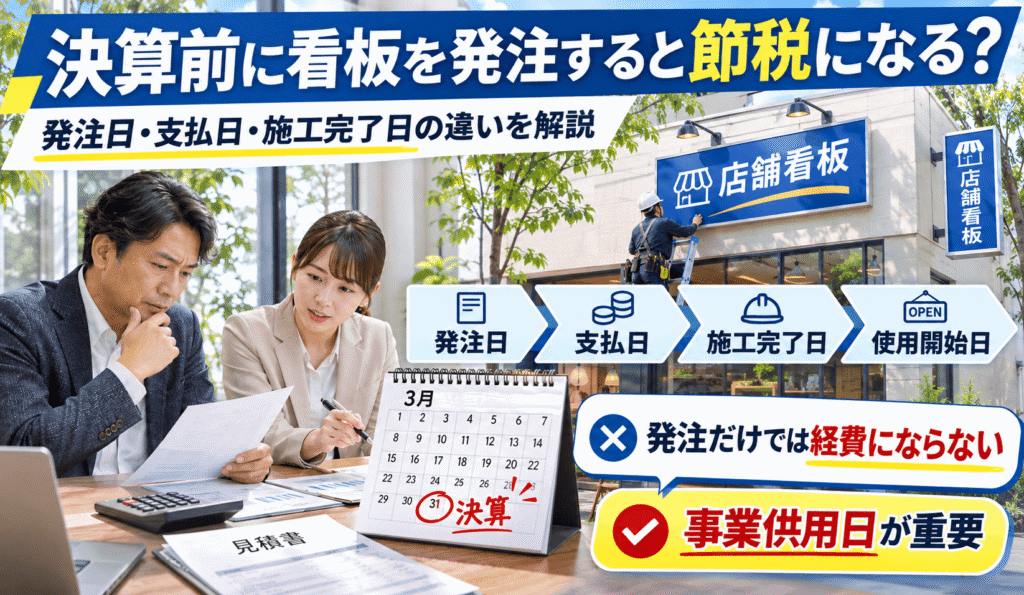
経営者の方からすると、決算前に看板を発注して経費を増やしたいと考えることもあるでしょう。
ただし、ここで重要になるのが**看板を事業の用に供した日(事業供用日)**です。
国税庁では、減価償却資産について、一般的に本来の目的のために使用を開始した日を事業供用日としています。
つまり、発注日や支払日だけで経費計上の時期が決まるわけではありません。
発注日・支払日・施工完了日の違い
| 状況 | 経費処理の考え方 |
|---|---|
| 決算前に看板を発注した | 発注だけでは原則として経費にならない |
| 決算前に代金を前払いした | 前払金などとして処理する場合がある |
| 決算前に看板の設置が完了した | 事業供用の有無を確認する |
| 決算後に看板を設置・使用開始した | 原則として翌事業年度の償却対象 |
| 決算前に設置し広告表示も開始した | 当期の事業供用が認められる可能性がある |
12月決算の会社を例に解説
12月決算の会社が、新しい店舗看板を制作するとします。
ケース①:12月20日に施工が完了し、広告表示を開始した
看板が完成し、本来の広告・案内機能を果たし始めた場合は、当期から減価償却の対象になる可能性があります。
ケース②:12月20日に発注し、翌年1月15日に施工した
この場合、12月中には看板が設置されておらず、事業で使用できる状態になっていません。
原則として、翌事業年度から減価償却を検討します。
ケース③:12月中に設置したが、店舗の開業は翌年
このケースは個別の判断が必要です。
看板がすでに開業告知などの広告機能を果たしているのか、単に設置されているだけなのかによって、事業供用日の判断が変わる可能性があります。
決算前に設置したという事実だけでなく、使用状況を確認することが重要です。
2026年から40万円未満の看板は一括経費にできる可能性がある
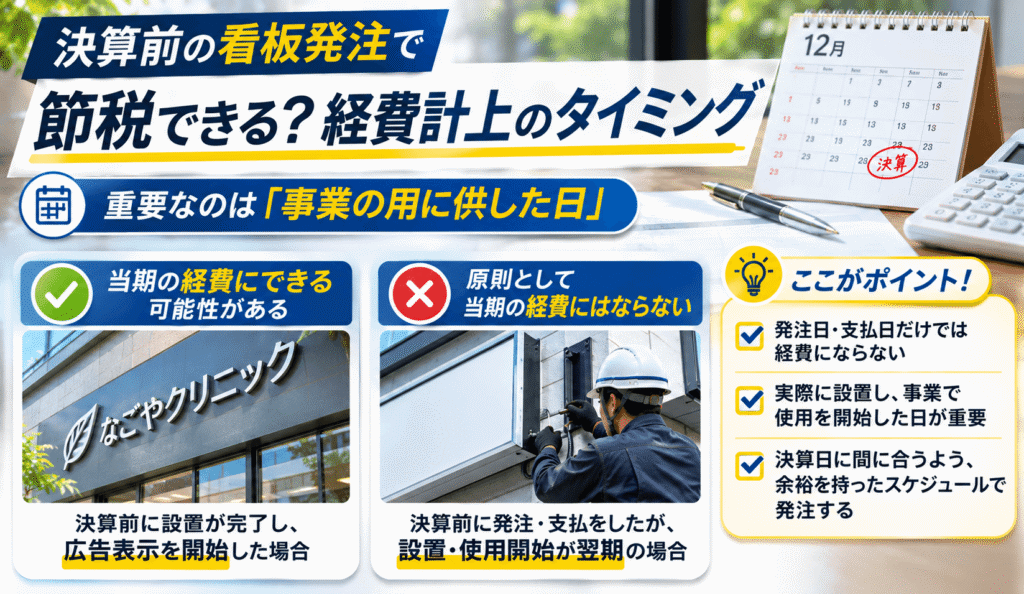
2026年4月1日から、中小企業者等の少額減価償却資産の特例が改正されました。
これまで対象となる取得価額は30万円未満でしたが、2026年4月1日以後に取得・製作等をする資産について、40万円未満に引き上げられています。
一定の条件を満たす中小企業者等であれば、40万円未満の看板について、取得価額の全額を事業に使用した年度の損金または必要経費に算入できる場合があります。
看板の金額別・経費処理の比較
| 看板の取得価額 | 主な税務処理 |
|---|---|
| 10万円未満 | 一定の条件で全額を経費に算入 |
| 10万円以上20万円未満 | 通常の減価償却、3年間の一括償却など |
| 20万円以上40万円未満 | 通常の減価償却、または対象者は少額資産特例を検討 |
| 40万円以上 | 原則として固定資産として減価償却 |
例えば、看板本体・デザイン費・施工費を含めて35万円の看板を制作した場合、要件を満たせば35万円全額をその年度の経費にできる可能性があります。
ただし、特例を利用するには青色申告などの条件があり、原則として年間合計300万円という上限もあります。
また、取得価額の基準は取得・製作等をした時期で判定されるため、2026年4月1日より前に取得等をした資産では旧基準が適用されます。
制度の詳細は国税庁「中小企業者等の少額減価償却資産の取得価額の損金算入の特例」をご確認ください。
一括経費にできても固定資産税には注意
もう一つ注意したいのが、固定資産税の償却資産申告です。
法人税や所得税で少額減価償却資産の特例を利用した場合でも、償却資産として固定資産税の申告対象になることがあります。
名古屋市では、この特例により40万円未満の資産を一時に損金算入した場合も、償却資産申告の対象になると案内しています。
国税上の経費処理と地方税の申告は、分けて確認しておきましょう。
決算・納税を考えた賢い看板発注の方法
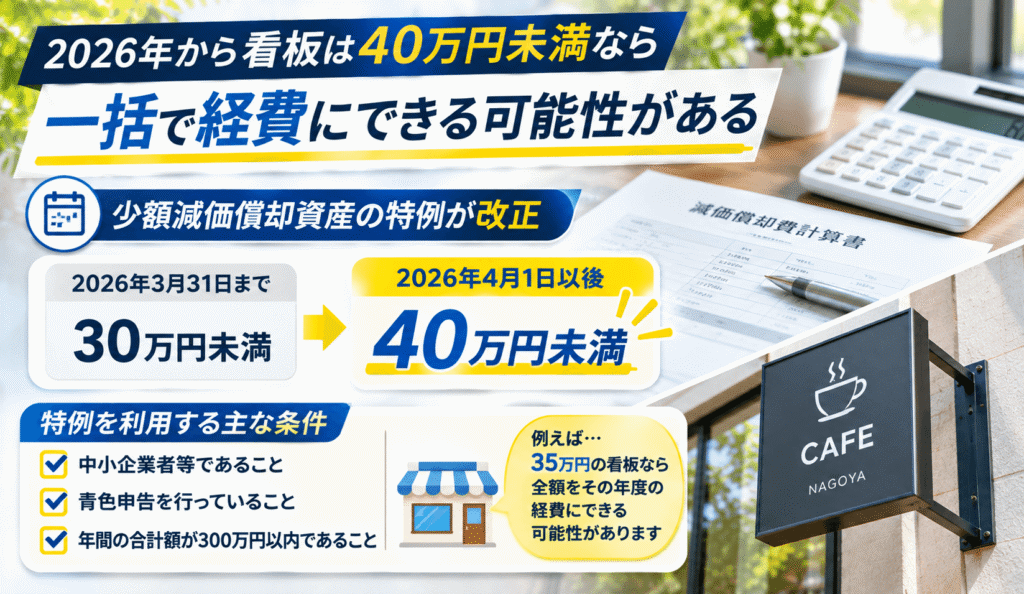
ここからは、看板制作会社の視点で、決算前の看板発注について解説します。
看板は既製品を購入するだけでなく、現地調査やデザイン制作、取付工事などが必要になることがあります。
特に店舗の壁面看板や大型の野立て看板では、製作内容によって施工までの期間が変わります。
そのため、決算前に看板を完成させたい場合は、余裕を持った発注計画が必要です。
看板制作の工程と決算前に確認するポイント
| 工程 | 確認するポイント |
|---|---|
| お問い合わせ | 決算日や設置希望日を伝える |
| 現地調査 | 看板のサイズ、取付場所、必要な工事を確認 |
| お見積もり | 本体・デザイン・設置工事費などの総額を確認 |
| デザイン制作 | デザイン修正や確認に必要な期間を確保 |
| 看板本体の製作 | 資材の調達・加工・印刷の期間を確認 |
| 取付施工 | 工事日程、使用開始予定日を確認 |
| 施工完了 | 請求書・施工完了日・使用開始日などを記録 |
看板クリエイトでも、設置場所を確認したうえで見積もりを作成し、正式なご発注後にデザイン制作、看板本体の製作、取付施工を進めています。
詳しくは看板デザイン・看板制作の流れをご覧ください。
看板の種類によって製作期間は変わる
例えば、小型のスタンド看板と大型の野立て看板では必要な工程が異なります。
スタンド看板は本体製作や印刷が中心となりますが、大型の野立て看板では基礎工事、鉄骨製作、高所作業などが必要になることがあります。
さらに、設置場所によっては屋外広告物に関する許可などの確認が必要です。
そのため、決算月に入ってから急いで相談するよりも、早い段階で制作会社に設置希望時期を伝える方が、工事計画を立てやすくなります。
節税だけを優先した看板制作には注意が必要
看板を制作する際、節税を意識すること自体は問題ありません。
しかし、税金を減らすことだけを目的に看板を発注するのはおすすめできません。
なぜなら、看板は店舗や事務所の認知度を高め、集客につなげるための設備だからです。
例えば、取得価額を40万円未満に抑えることを優先し、必要なサイズや照明設備を削ってしまったとします。
その結果、遠くから店舗を認識できず、営業時間外には看板が見えないようでは、本来の目的を果たせません。
また、安価な材料を選んだことで早期に劣化し、修理や交換に費用がかかる場合もあります。
看板制作は初期費用と長期的な効果を比較する
| 比較項目 | 確認したいこと |
|---|---|
| 製作費用 | 予算内で必要な看板を制作できるか |
| 視認性 | 車や歩行者から見やすいか |
| 耐久性 | 設置環境に合う材料を使用しているか |
| 集客効果 | 店舗の認知向上につながるか |
| 維持管理 | 清掃、修理、交換がしやすいか |
| 税務処理 | 減価償却や特例の対象になるか |
看板制作会社として重視したいのは、初期費用だけでなく、看板を設置した後の効果まで考えることです。
例えば、既存看板のフレームが十分使用できる状態であれば、全面的に作り替えるのではなく、表示面を交換する方法も考えられます。
反対に、安全性に問題がある看板は、修理費用を抑えることよりも交換を優先する必要があります。
看板の製作費用については、関連記事「看板の製作費用は?予算の目安を看板会社が解説!」も参考にしてください。
決算前に看板を発注する際のチェックリスト
決算前に新しい看板を制作する場合は、次の項目を確認しておきましょう。
- 自社の決算日を確認した
- 看板の設置希望日を決めた
- 現地調査と見積もりを依頼した
- 看板の構造と資産区分を確認した
- デザイン費・施工費を含めた取得価額を確認した
- 減価償却や少額資産の特例について税理士に相談した
- 決算日までに使用開始できるか確認した
- 施工完了日や使用開始日が分かる資料を保存する
看板の種類や工事内容によっては、希望する施工日に間に合わない場合もあります。
決算時期と看板の完成時期を調整したい場合は、制作会社と早めに相談することが大切です。
看板の耐用年数・決算前の発注に関するよくある質問(FAQ)
Q1. 看板の法定耐用年数は何年ですか?
器具備品の「看板、ネオンサイン及び気球」に該当するものは3年です。一方、構築物に該当する金属造の広告用設備は20年、その他の構造は10年です。実際の分類は看板の構造や設置方法で判断します。
Q2. 看板を決算前に発注すれば経費になりますか?
発注しただけでは原則として経費になりません。減価償却では、事業の用に供した日が重要です。決算前に代金を支払っても、使用開始が翌事業年度になる場合は、通常は翌期からの償却を検討します。
Q3. 35万円の看板は全額経費にできますか?
2026年4月1日以後に取得・製作等をした看板であれば、一定の中小企業者等が要件を満たす場合、40万円未満の少額減価償却資産の特例を利用できる可能性があります。
Q4. 看板の法定耐用年数が過ぎたら交換が必要ですか?
法定耐用年数は税務上の年数であり、看板の実際の寿命ではありません。耐用年数を過ぎても使用できる場合があります。ただし、安全性や劣化状況を確認し、必要に応じて修理や交換を検討しましょう。
Q5. 看板の交換・リニューアル費用は経費になりますか?
既存看板の原状回復などは修繕費に該当する場合があります。一方、看板を大型化したり、新しい設備を追加したりする工事では、資本的支出として資産計上が必要になることがあります。
まとめ|看板の耐用年数と決算を考えて計画的に発注しよう
看板の法定耐用年数は、種類や構造、設置方法によって異なります。
一般的な器具備品の看板は3年ですが、地面に固定された大型の金属製広告設備などでは20年となる場合もあります。
また、決算前に看板を発注する際は、契約日や支払日だけでなく、実際に事業で使用を開始する時期が重要です。
2026年からは少額減価償却資産の特例が拡充され、一定の中小企業者等では40万円未満の看板を一括で経費にできる可能性もあります。
ただし、看板制作で最も大切なのは、経費処理と集客効果の両方を考えることです。
看板クリエイトでは、名古屋を拠点に店舗・事務所・病院・クリニックなどの看板デザインから製作・施工まで対応しています。
新規開業や看板のリニューアル、決算時期に合わせた看板制作をご検討されている方は、ぜひ看板クリエイトのお問い合わせフォームよりご相談ください。
ご予算、看板の種類、設置希望時期をお伺いし、目的に合った看板をご提案いたします。
※本記事は2026年11月時点の法令・公表情報を基にした一般的な解説です。実際の資産区分、経費計上、税務上の特例の適用可否については、顧問税理士などにご確認ください。
-
-
名古屋を拠点に店舗や事務所の看板企画から看板制作を行っています。お店、事務所、クリニックから病院の看板まで幅広い業種の看板を制作しています。壁面看板、立て看板から切り文字看板などお客様の集客にベストな看板をご提案させて頂きます。
お気軽にお問い合わせください!