2026.11.16
看板の勘定科目は?製作・設置費用の経費処理と減価償却を解説
店舗や事務所、病院・クリニックなどの看板を新しく制作するとき、気になるのが経理処理ではないでしょうか。
「看板制作費用は広告宣伝費になるの?」「設置工事費も経費にできる?」「減価償却が必要なのはいくらから?」と疑問に思う経営者も少なくありません。
看板は金額や設置方法によって経理処理が異なり、一定額以上の場合は固定資産として計上する必要があります。
今回は名古屋を拠点に看板デザイン・看板制作を行う看板クリエイトが、看板の勘定科目、減価償却、設置費用の取り扱い、決算前の注意点を分かりやすく解説します。
看板の制作費用は経費になる?勘定科目と基本的な考え方
結論から言うと、事業のために制作・設置する看板は、原則として税務上の経費にできます。ただし、支払った金額をすべてその年の経費にできるとは限りません。
例えば、8万円のスタンド看板と80万円の大型看板では会計処理が異なります。
8万円の看板は一定の条件を満たせば全額をその事業年度の経費にできますが、80万円の看板は通常、固定資産に計上して耐用年数に応じた減価償却が必要です。
つまり、看板制作費用の経理処理では、次の3点が重要になります。
- 看板の取得価額はいくらなのか
- 看板の種類や設置方法はどうなっているのか
- 一括で経費にできる制度の対象になるのか
看板の経理処理に使われる主な勘定科目
| 勘定科目 | 対象となる看板・費用の例 |
|---|---|
| 消耗品費 | 少額のスタンド看板、案内プレートなど |
| 広告宣伝費 | 短期的な広告・販促用の看板や掲示物など |
| 工具器具備品 | 移動可能な看板、独立した看板設備など |
| 構築物 | 地面に固定した大型の野立て看板、広告塔など |
| 建物附属設備など | 建物と一体となる設備として扱われる看板など |
| 修繕費 | 既存看板の原状回復や通常の維持管理 |
この分類はあくまで代表例です。
「壁面看板だから必ず建物附属設備」「スタンド看板だから必ず消耗品費」と決まるわけではありません。
看板の構造、固定方法、取得価額などによって判断する必要があります。

看板の種類によって勘定科目はどう変わる?
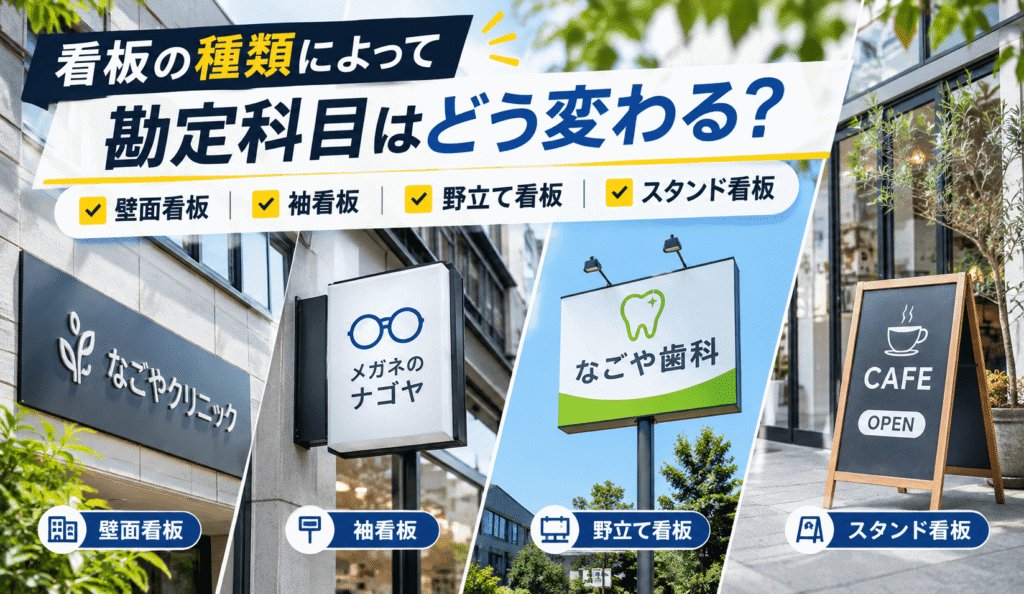
看板には壁面看板、袖看板、野立て看板、スタンド看板など、さまざまな種類があります。
看板制作会社の立場から見ると、外観が似ていても施工方法や構造が大きく異なるケースがあります。
壁面看板・袖看板の経理処理
店舗や事務所の外壁に取り付ける壁面看板や袖看板は、固定方法や設備の独立性によって資産区分を判断します。
建物に一体化している設備なのか、独立した広告設備なのかという違いが重要です。
特に大型の袖看板では、看板本体だけでなく取付金具、支持部材、電気工事なども必要になります。これらが資産の取得価額に含まれる場合があります。
野立て看板・自立看板の経理処理
土地に基礎を設け、鉄骨などの支柱で固定する大型看板は、構築物として扱われることがあります。
構築物に該当する場合、看板の構造や材質に応じて法定耐用年数を確認し、減価償却を行います。
一方、持ち運べる小型看板とは会計処理が異なるため注意が必要です。
スタンド看板・A型看板の経理処理
店舗入口に設置するスタンド看板やA型看板は、比較的少額で制作できるものもあります。
取得価額が10万円未満であれば、一定の条件で消耗品費などとして全額を経費にできます。
10万円以上の場合は、工具器具備品などとして資産計上することが基本になりますが、後述する少額資産の制度も検討できます。
看板はいくらから減価償却が必要?10万円・20万円・40万円の違い
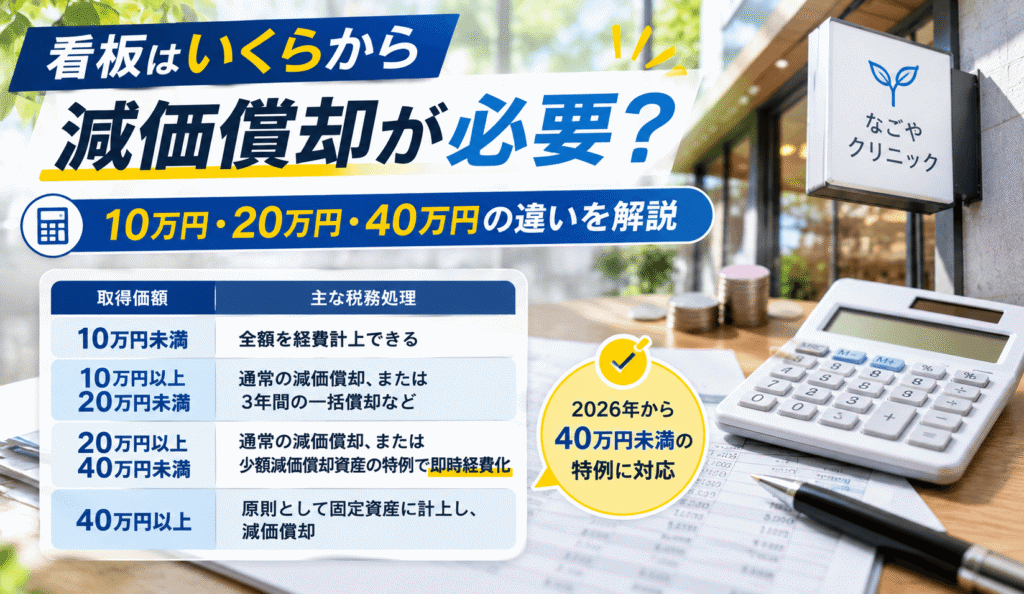
看板制作費用の経理処理を考えるうえで、特に重要なのが取得価額です。
税務上は金額によって適用できる制度が異なります。
金額別の経費処理・減価償却一覧
| 看板の取得価額 | 主な税務処理 |
|---|---|
| 10万円未満 | 一定の条件で全額を経費計上 |
| 10万円以上20万円未満 | 通常の減価償却、3年間の一括償却、対象者は少額資産の特例も選択可能 |
| 20万円以上40万円未満 | 通常の減価償却、または対象者は少額資産の特例を検討可能 |
| 40万円以上 | 原則として固定資産に計上して減価償却 |
※2026年4月1日以後の取得を前提とした基本的な分類です。適用要件や取得時期によって取り扱いが異なります。
10万円未満の看板は全額を経費にできる
取得価額が10万円未満の減価償却資産は、原則として事業に使用した年度に全額を損金または必要経費に算入できます。
例えば、店舗の入口に設置するスタンド看板を8万円で購入した場合です。
この場合は、消耗品費などの勘定科目で経理処理することが考えられます。
ただし、取得価額の判定は、原則として通常1単位として取引される単位ごとに行います。
1つの看板を構成する部品を分けて購入したからといって、それぞれを独立した少額資産として扱えるとは限りません。
20万円未満の看板は3年間で一括償却できる
取得価額が10万円以上20万円未満の看板については、一定の条件で「一括償却資産」として処理する方法があります。
これは取得価額を3年間にわたって、原則として各年3分の1ずつ経費に算入する制度です。
例えば18万円の看板なら、3年間で毎年6万円ずつ経費化する計算になります。
通常の減価償却とは異なる方法で処理できるため、経理担当者や税理士と相談して選択するとよいでしょう。
2026年から40万円未満の少額減価償却資産特例が適用
2026年度の税制改正により、中小企業者等の少額減価償却資産の特例が変更されました。
2026年4月1日以後に取得する資産について、対象となる取得価額が30万円未満から40万円未満に引き上げられています。
一定の要件を満たす青色申告の中小企業者等は、40万円未満の減価償却資産について、取得価額の全額を事業に使用した年度の損金または必要経費に算入できます。
例えば、取得価額35万円の看板を制作した場合、条件を満たせば35万円全額をその年度の経費にできる可能性があります。
ただし、この特例には以下の条件があります。
- 対象となる中小企業者等であること
- 青色申告など所定の要件を満たしていること
- 取得価額の合計額が原則として年間300万円の限度内であること
- 事業に使用し、必要な経理処理や申告手続きを行うこと
また、取得価額がちょうど40万円の場合は「40万円未満」に該当しません。
詳しくは国税庁「中小企業者等の少額減価償却資産の取得価額の損金算入の特例」をご確認ください。
看板の設置工事費やデザイン費用も経費になる?
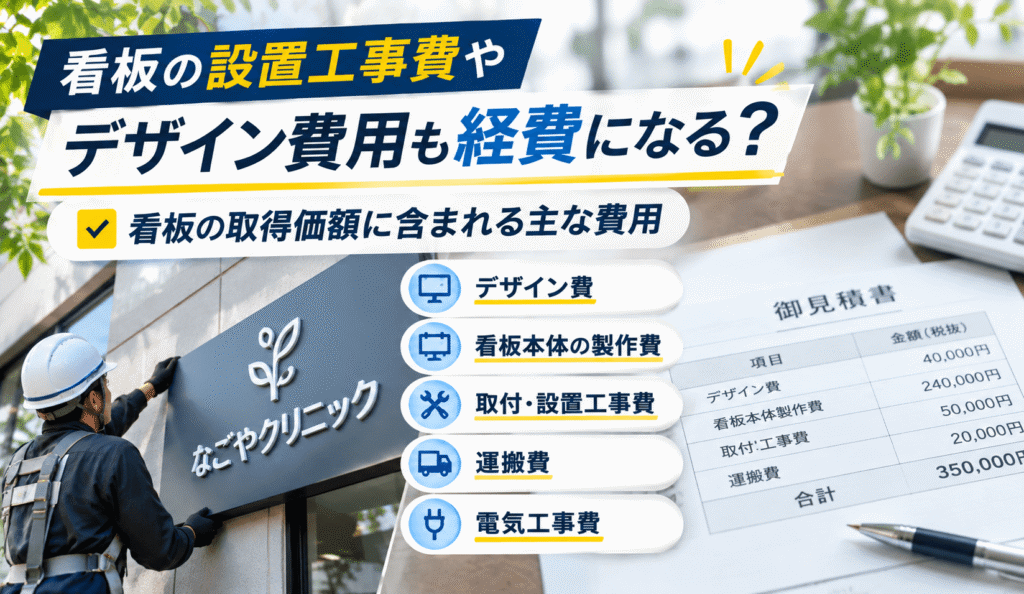
看板制作では本体価格のほかに、デザイン費用、取付工事費、運搬費、電気工事費などが発生する場合があります。
ここで注意したいのが、勘定科目が分かれていることと、取得価額を別々に判定できることは同じではないという点です。
看板の取得価額に含まれる主な費用
| 費用項目 | 取得価額の考え方 |
|---|---|
| 看板本体の製作費 | 原則として含む |
| 看板の制作に直接必要なデザイン費 | 原則として含む |
| 運搬・搬入費 | 原則として含む |
| 取付・設置工事費 | 原則として含む |
| 使用に必要な電気工事費 | 設備の構成や工事内容に応じて判断 |
| 既存看板の撤去費 | 撤去の目的や工事内容に応じて個別に判断 |
例えば、次のような見積もりがあったとします。
| 項目 | 金額 |
|---|---|
| 看板本体製作費 | 240,000円 |
| デザイン費 | 40,000円 |
| 取付工事費 | 50,000円 |
| 運搬費 | 20,000円 |
| 合計 | 350,000円 |
この場合、それぞれが1つの看板を完成させるために直接必要な費用であれば、原則として35万円を取得価額として判定します。
「看板本体は24万円だから24万円だけで少額資産の判定ができる」とは限りません。
※金額は説明用の税抜例です。
税込価格と税抜価格にも注意
少額資産の金額判定では、事業者が採用する消費税の経理方式も重要です。
例えば、取得価額が税抜38万円の場合、税込価格は41万8,000円です。
税抜経理なら38万円で判定しますが、税込経理なら41万8,000円で判定するため、40万円未満の特例について結果が異なる場合があります。
免税事業者は原則として税込経理で判断します。
看板の経理処理・仕訳例を具体的に解説
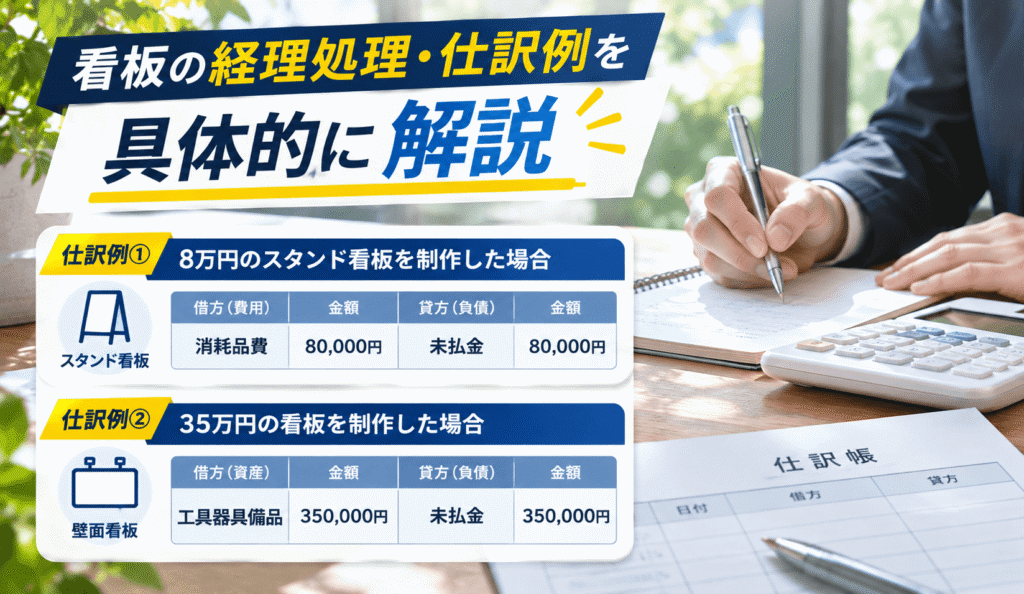
実際の経理処理をイメージしやすいように、2つのケースを紹介します。
ケース①:8万円のスタンド看板を制作した場合
取得価額8万円の看板を制作し、未払金として計上する場合の仕訳例です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 消耗品費 | 80,000円 | 未払金 | 80,000円 |
10万円未満の少額資産として処理できる場合、上記のように経費計上できます。
ケース②:35万円の看板を制作した場合
35万円の看板が工具器具備品に分類される場合、まず固定資産として計上する方法があります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 工具器具備品 | 350,000円 | 未払金 | 350,000円 |
そのうえで、少額減価償却資産の特例を適用できる場合は、所定の損金経理により全額を経費化することが考えられます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 減価償却費 | 350,000円 | 工具器具備品 | 350,000円 |
※仕訳は簡略化した例です。消費税処理や実際の資産区分、会計方針によって異なります。特例を利用する場合は申告書への明細添付なども必要です。
看板の修理・リニューアル費用は修繕費になる?
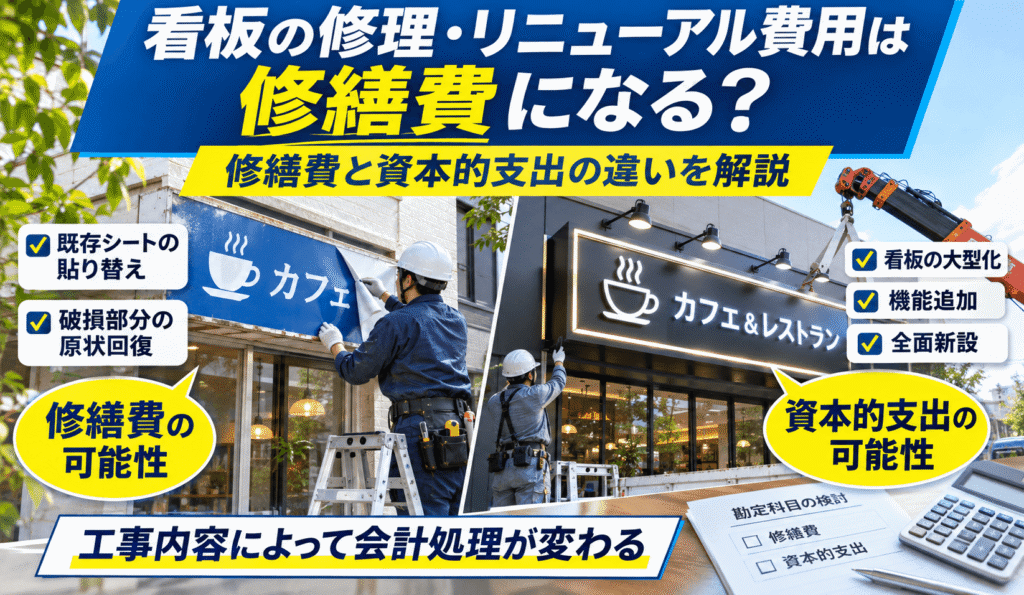
看板を新しく制作する場合と、既存看板を修理する場合では経理処理が異なります。
例えば、色あせた看板のシートを貼り替える、破損した部分を補修するなど、通常の維持管理や原状回復に該当する支出は、修繕費として処理できる可能性があります。
一方、看板を大幅に大型化したり、設備を追加して価値や機能を高めたりする工事は、資本的支出として扱われる場合があります。
| 工事内容 | 会計処理の考え方 |
|---|---|
| 既存シートの同等品への貼り替え | 修繕費となる可能性 |
| 破損部分の原状回復 | 修繕費となる可能性 |
| 看板の大型化・機能追加 | 資本的支出となる可能性 |
| 既存看板を撤去して全面的に新設 | 新しい固定資産の取得として判断 |
工事の名称だけでなく、実際の施工内容によって判断する必要があります。
看板の状態やリニューアルについては、看板クリエイトの看板リニューアルサービスも参考にしてください。
決算前に看板を発注すれば節税できる?
決算前に看板を制作する場合、注意したいのが発注日と使用開始日の違いです。
決算前に契約や支払いを済ませただけでは、必ずしもその年度の経費にはなりません。
例えば12月決算の会社が、12月25日に看板を発注し、翌年1月に施工・使用開始したケースでは、通常は翌事業年度の費用処理を検討することになります。
減価償却や少額資産の制度では、事業の用に供した日が重要だからです。
決算前の看板発注で確認したいこと
| 確認項目 | チェックポイント |
|---|---|
| 発注時期 | デザイン・製作期間を確保できるか |
| 施工予定日 | 決算日までに施工が完了するか |
| 使用開始日 | 看板を本来の用途で使える状態になるか |
| 取得価額 | 設置工事なども含めて算定しているか |
| 税務制度 | 少額資産の特例などが適用できるか |
看板制作には、現地調査、デザイン制作、製作、施工など複数の工程があります。
決算直前になって発注しても、施工が間に合わない場合があります。予算や決算時期を考慮するなら、余裕をもった計画が大切です。
看板クリエイトの看板デザイン・看板製作の流れもご覧ください。
看板制作前に確認したい経理・税務チェックリスト
看板制作を発注する前に、経理担当者や顧問税理士と次の事項を確認しておくと安心です。
- 看板の本体価格と工事費を含む総額を確認した
- 看板の種類と設置方法を確認した
- 税抜・税込のどちらで取得価額を判定するか確認した
- 減価償却が必要か確認した
- 少額減価償却資産の特例の対象となるか確認した
- 決算日と看板の使用開始予定日を確認した
- 見積書・契約書・請求書・施工完了資料を保存する
- 固定資産税の償却資産申告の対象になるか確認した
特に注意したいのが、法人税や所得税と固定資産税では取り扱いが異なる場合があることです。
名古屋市では、40万円未満の少額減価償却資産の特例を利用して国税上全額を損金算入した資産でも、償却資産申告の対象になる場合があると案内されています。
看板の経費処理についてよくある質問(FAQ)
Q1. 看板制作費用は広告宣伝費で処理できますか?
短期的な広告物などは広告宣伝費として処理することがあります。ただし、長期間使用する看板は、取得価額や構造によって固定資産として計上する必要があります。
Q2. 35万円の看板は一括で経費にできますか?
2026年4月1日以後に取得した看板については、対象となる青色申告の中小企業者等が一定の要件を満たせば、40万円未満の特例を利用できる可能性があります。
Q3. 看板本体と設置工事費を別々に経費処理できますか?
設置工事費などが看板を事業で使用するために直接必要な費用であれば、原則として取得価額に含めます。請求書上の項目が分かれていても、独立した資産とは限りません。
Q4. 看板の法定耐用年数は何年ですか?
看板の構造や資産区分によって異なります。例えば、器具備品の「看板、ネオンサイン及び気球」に該当するものは3年です。地面に固定された大型広告塔などは、構築物として別の耐用年数を適用する場合があります。
Q5. 決算前に看板代を支払えば今年の経費になりますか?
支払いだけでは判断できません。原則として看板の使用開始時期や適用する税務制度などを確認する必要があります。
まとめ|看板制作は経費処理と集客効果の両方を考えて計画しよう
看板制作費用は事業の経費になりますが、取得価額や設置方法によって処理方法が異なります。
10万円未満の看板は一定の条件で全額経費にでき、10万円以上の看板も制度によっては一括償却や少額減価償却資産の特例を利用できます。
重要なのは、税務面だけを優先するのではなく、看板本来の目的である店舗や事務所の認知向上・集客効果も考慮することです。
看板クリエイトでは、名古屋を拠点に店舗・事務所・病院などの看板デザインから制作、施工まで対応しています。
看板の種類や制作予算についてお悩みの方は、ぜひ看板クリエイトのお問い合わせフォームからご相談ください。
また、制作予算の目安を知りたい方は、関連記事「看板の製作費用は?予算の目安を看板会社が解説!」も参考にしてください。
※本記事は2026年11月時点の制度を基にした一般的な情報です。実際の勘定科目や損金算入の可否については、顧問税理士などにご確認ください。
-
-
名古屋を拠点に店舗や事務所の看板企画から看板制作を行っています。お店、事務所、クリニックから病院の看板まで幅広い業種の看板を制作しています。壁面看板、立て看板から切り文字看板などお客様の集客にベストな看板をご提案させて頂きます。
お気軽にお問い合わせください!